**解析股票配资主升浪:基本面支撑与资金结构优化的形成逻辑**
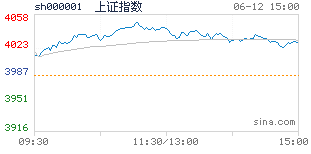
在全球经济复苏动能分化、国内稳增长政策持续发力的背景下,A股市场近期呈现结构性分化特征。2023年X月X日,沪深两市成交额突破1.2万亿元,创业板指涨超3%,新能源、半导体等成长板块领涨,而传统周期板块表现疲弱。这种分化背后,实则是股票配资主升浪的典型表现——基本面改善预期与资金结构优化形成共振,推动特定赛道进入估值扩张周期。本文将从板块驱动逻辑、关键赛道分析、中期趋势判断三个维度展开解析。
### 一、板块驱动逻辑:基本面筑底、政策催化与资金行为共振
**1. 基本面支撑:盈利预期改善奠定上涨基础**
以新能源汽车为例,2023年上半年全球新能源车渗透率突破35%,中国动力电池装机量同比增长42%,产业链龙头企业订单饱和。这种需求端的确定性增长,使得市场对相关公司未来两年盈利预期上调15%-20%,为股价上涨提供基本面锚点。
**2. 政策红利释放:结构性工具定向灌溉**
半导体行业是政策驱动的典型代表。国家大基金二期对设备、材料环节的持续加码,叠加美国技术封锁倒逼国产替代加速,推动A股半导体设备板块估值从40倍提升至60倍。政策通过“补贴+税收优惠+产业基金”组合拳,直接改善了相关企业的现金流和研发投入能力。
**3. 资金行为优化:配资结构从“杠杆驱动”转向“价值驱动”**
与2015年杠杆牛市不同,本轮配资主升浪中,两融余额占比稳定在8%以下,而公募基金、社保基金等长线资金占比提升至35%。以宁德时代为例,其前十大股东中,北向资金、公募基金持仓占比超60%,这种资金结构变化使得股价波动率下降,股票配资上涨持续性增强。
### 二、关键赛道分析:技术迭代与商业模式创新双轮驱动
**1. 光伏:N型技术替代催生新龙头**
随着TOPCon电池量产效率突破26%,晶科能源、隆基绿能等提前布局N型产能的企业,单位成本较PERC降低15%,市占率快速提升至40%。技术迭代带来的行业格局重塑,是光伏板块超额收益的核心来源。
**2. 创新药:国际化突破打开估值空间**
百济神州泽布替尼在美市占率突破10%,恒瑞医药PD-1组合疗法获FDA批准,标志着中国创新药从“license-in”向“license-out”转型。2023年H1,A股创新药企业海外授权收入同比增长200%,推动板块估值从30倍修复至45倍。
### 三、中期判断与潜在风险
**1. 趋势判断:结构性牛市将持续至2024年上半年**
当前,成长板块估值仍处于历史50%分位,叠加美联储加息周期结束预期,预计中期内资金将持续向高景气赛道聚集。但需警惕的是,若美国经济实现软着陆,全球流动性收紧可能提前到来。
**2. 风险点:三大变量或触发调整**
- **估值泡沫化**:当前创业板指PE(TTM)达55倍,若企业盈利不及预期,可能重演2021年新能源板块回调30%的行情;
- **政策转向**:若地产刺激政策超预期,可能引发资金从成长向价值板块迁移;
- **流动性拐点**:若央行收紧货币政策,两融余额下降或导致配资盘被动减持。
**结语**
本轮股票配资主升浪的本质,是基本面改善与资金结构优化的双重确认。投资者需把握“技术迭代+商业模式创新”两条主线股票配资在线,同时密切跟踪美联储政策、国内地产数据等关键变量,在享受估值扩张红利的同时,做好风险对冲准备。