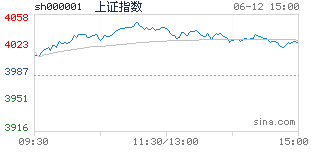
在全球经济复苏动能分化、国内政策持续发力的背景下,A股市场近期呈现结构性分化特征。2023年X月X日,上证指数收涨0.45%,但板块间表现迥异:新能源赛道因政策利好领涨,而传统消费板块受资金调仓影响小幅回调。这种分化格局折射出当前市场核心矛盾——政策驱动的产业升级与资金博弈的短期行为交织,为投资者理性入场提供了典型研究样本。
### 一、板块驱动的三重逻辑拆解
**1. 基本面:产业周期决定长期方向**
新能源板块的强势表现源于产业周期的确定性。以光伏为例,2023年上半年全球装机量同比增长35%,中国组件出口量突破80GW,龙头企业订单排产已至2024年Q1。这种量价齐升的基本面支撑,使隆基绿能、通威股份等标的成为资金配置的核心标的。反观地产链,尽管政策持续放松,但销售数据仍未显著回暖,导致板块估值持续承压。
**2. 政策:产业规划重塑资金流向**
"双碳"目标与"安全发展"主题构成当前政策主线。工信部《新能源汽车产业发展规划(2025)》明确提出2025年渗透率达25%的目标,直接催化了整车与电池环节的估值修复。而半导体行业受美国技术封锁影响,国产替代逻辑强化,中芯国际、北方华创等企业获得国家大基金二期增资,形成政策性资金驱动的独立行情。
**3. 资金行为:结构分化加剧波动**
北向资金与公募基金的调仓动向成为短期风向标。2023年Q2数据显示,外资持续增持电力设备(持仓占比提升至18%),而减持食品饮料(降至12%)。这种结构性配置变化,导致新能源板块日均成交额占比突破25%,形成"资金虹吸效应"。与此同时,十倍杠杆量化私募的T+0策略与游资的题材炒作,进一步放大了中小盘股的波动率。
### 二、关键赛道与公司深度分析
在光伏赛道中,TOPCon电池技术路线因其25%以上的转换效率优势,正加速替代PERC技术。晶科能源作为该领域龙头,2023年产能扩张至50GW,单位成本较行业平均低10%,形成显著竞争优势。而在半导体设备领域,中微公司刻蚀设备已进入台积电5nm产线,国产替代空间广阔,但需警惕技术迭代风险。
### 三、中期展望与风险预警
**判断**: 当前市场仍处于"政策底→市场底→经济底"的传导过程中,结构性机会将持续存在。新能源、半导体、高端制造等政策支持方向,有望通过业绩兑现逐步消化估值压力;而消费、医药等传统赛道需等待经济复苏信号明确。
**风险点**:
1. **估值泡沫**:创业板指PE(TTM)达55倍,接近历史分位数80%,部分赛道股存在回调压力;
2. **政策转向**:若美联储超预期加息或国内地产政策收紧,可能引发流动性收缩;
3. **技术替代**:半导体行业若GAA架构或光子芯片突破,可能颠覆现有竞争格局。
对于初涉股海的投资者而言,需建立"基本面为锚、政策为帆、资金为舵"的三维分析框架。在配置上,建议采取"核心+卫星"策略:60%仓位布局业绩确定性强的行业龙头,40%仓位捕捉政策催化下的主题性机会线上配资十大平台,同时设置5%-8%的动态止损线,以应对市场波动风险。