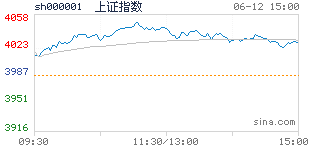
近期A股市场波动加剧,截至2023年10月20日,上证指数周跌3.4%,收报3005点,创业板指周跌5.7%,两市单日成交额连续三日突破万亿元,北向资金单周净流出超200亿元,创年内次高纪录。杠杆资金成为市场焦点,融资余额突破1.6万亿元,较年初增长35%,配资炒股相关标的成交额占比升至12%,但投资者亏损比例却高达73%股票配资官网开户,杠杆资金的双刃剑效应愈发凸显。
### **板块表现:结构性分化加剧,高波动成常态**
本周市场呈现明显的“冰火两重天”格局。从涨幅榜看,华为概念股领涨,赛力斯周涨28%,光弘科技涨24%,主要受Mate60系列手机销量超预期驱动;减肥药板块延续强势,常山药业、翰宇药业周涨幅均超15%,机构调研显示GLP-1类药物全球市场规模或突破千亿美元。跌幅榜方面,新能源赛道承压,宁德时代周跌8%,隆基绿能跌7%,主要受行业产能过剩及欧美贸易壁垒升级影响;地产链持续低迷,万科A、保利发展周跌幅均超6%,反映出市场对销售端复苏的悲观预期。
换手率数据揭示资金博弈加剧。本周日均换手率超10%的个股达230只,较上月增加40%,其中圣龙股份、捷荣技术等连板股换手率超30%,显示短线资金活跃度提升;而银行、煤炭等低估值板块换手率不足1%,机构持仓稳定性较强。
### **资金流向:杠杆资金“追涨杀跌”,大盘行情量价背离隐现风险**
从资金流向看,杠杆资金成为本轮行情的核心推手。融资余额单周增加420亿元,其中电子、医药生物行业融资净买入额均超60亿元,但同期北向资金却大幅减持上述板块,显示内外资对成长股的分歧加大。量价关系方面,本周创业板指日均成交额达2500亿元,较9月增长50%,但指数却连续三周收阴,形成典型的“量增价跌”格局,表明杠杆资金推动的上涨缺乏基本面支撑。
此外,ETF资金流向透露防御信号。本周沪深300ETF净申购额达80亿元,而科创50ETF净赎回超30亿元,机构资金呈现“避险加仓、成长减仓”特征,进一步印证市场对高波动资产的谨慎态度。
### **趋势判断:短期震荡加剧,中长期需警惕杠杆反噬**
综合数据判断,当前市场处于“强预期与弱现实”的博弈阶段,短期或维持3000-3100点区间震荡。杠杆资金规模激增虽推升了市场活跃度,但也放大了波动风险,若融资余额占流通市值比例突破2.5%(历史阈值),可能引发强制平仓的连锁反应。中长期看,需密切关注北向资金回流及企业盈利修复进度,若四季度GDP增速能企稳在5%以上,市场有望走出震荡格局;否则需警惕杠杆资金撤离导致的流动性危机。
对于投资者而言,当前应避免盲目加杠杆,重点布局三季报业绩超预期且估值合理的板块,如消费电子、创新药等,同时控制仓位以应对短期波动。杠杆是把双刃剑,在市场尚未形成明确趋势前股票配资官网开户,稳健操作仍是上策。