**基于基本面与资金结构视角的配资成本收益比动态平衡分析**
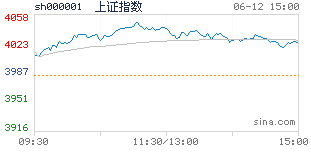
在全球经济复苏动能分化、国内政策持续发力的宏观背景下,2023年A股市场呈现结构性分化特征。截至近期收盘,上证指数围绕3000点震荡,但板块间表现差异显著:新能源、半导体等成长赛道受资金追捧,而传统消费、金融板块则因估值修复预期吸引长线资金布局。这种分化本质上是市场对"基本面复苏强度"与"资金配置效率"动态权衡的结果,而配资成本收益比的平衡点正成为决定板块轮动节奏的核心变量。
### 一、板块驱动拆解:基本面、政策与资金行为的三角博弈
1. **成长赛道:政策红利与产业趋势共振**
以光伏、储能为代表的新能源板块,其基本面支撑来自全球能源转型的刚性需求。2023年1-8月国内光伏新增装机同比增长154%,出口数据亦保持高增,但产业链价格博弈导致中游利润承压。政策层面,欧盟碳关税、美国IRA法案等外部约束强化了行业长期逻辑,而国内"十四五"可再生能源规划的落地节奏则成为短期催化剂。资金行为上,北向资金年内累计增持新能源板块超800亿元,但融资余额占比已升至历史高位,显示杠杆资金对波动率的容忍度提升。
2. **消费板块:估值修复与基本面预期差**
白酒、家电等传统消费领域,基本面呈现"弱复苏"特征。社零数据同比改善但环比波动,渠道库存去化仍需时间,但龙头公司通过提价、渠道改革等手段维持毛利率稳定。政策端,促消费专项政策加码(如汽车下乡、家电以旧换新),叠加美联储加息周期尾声的流动性改善预期,股票配资推动板块估值从历史极低位置反弹。资金结构上,公募基金Q2加仓消费板块比例回升至25%,但私募仓位仍处历史中位数以下,显示机构分歧犹存。
3. **关键公司案例:宁德时代的成本收益博弈**
作为新能源赛道标杆,宁德时代2023年Q2毛利率环比提升3.2个百分点至21.8%,主要得益于上游锂价回落与海外高毛利订单放量。但其动态市盈率已回升至35倍(历史分位数70%),而融资余额占流通市值比例达4.3%(行业均值2.8%)。这表明市场对其长期成长性给予溢价,但短期配资成本(利息支出)与收益(股价波动收益)的平衡已趋于脆弱。
### 二、中期判断与风险预警
当前市场处于"复苏预期交易"向"数据验证期"过渡的关键阶段,配资成本收益比的动态平衡将呈现两大特征:
1. **结构性机会主导**:新能源、半导体等成长板块需通过业绩持续超预期消化高估值,而消费、医药等价值板块则依赖经济数据企稳实现估值切换。
2. **资金行为边际收敛**:融资余额占A股流通市值比例已升至2.6%(近三年高位),若市场波动率上升,杠杆资金撤离可能引发流动性虹吸效应。
潜在风险点包括:
- **估值风险**:创业板指市盈率(TTM)已接近历史70%分位数,若美联储加息预期反复,成长板块面临杀估值压力;
- **政策风险**:地产链政策力度不及预期可能拖累消费复苏斜率,进而影响市场风险偏好;
- **流动性风险**:央行公开市场操作节奏变化或引发资金面短期紧张,放大高杠杆品种的波动。
在配资策略上,建议重点关注"基本面改善确定性"与"资金结构健康度"的匹配度靠谱的线上股票配资,避免在估值高位区域过度依赖杠杆工具,同时通过行业分散降低非系统性风险。