### 价值投资核心:基本面关键指标与资金结构动态的深度研判
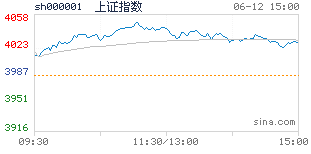
在全球经济增速放缓、国内经济复苏动能切换的背景下,A股市场呈现出结构性分化特征。当日(以近期市场为例)沪指微涨0.3%,创业板指跌0.2%,但板块间表现差异显著:高股息的电力、银行板块领涨,而前期热门的AI算力、半导体设备则因资金撤离出现回调。这种"冰火两重天"的格局,本质是市场对基本面确定性溢价与资金博弈的双重反映,凸显价值投资中"基本面关键指标"与"资金结构动态"研判的必要性。
#### 一、板块驱动拆解:基本面筑底、政策催化与资金行为共振
**1. 电力板块:盈利修复与防御属性共振**
基本面维度,煤价下行推动火电企业盈利改善(如华能国际一季度净利润同比增104%),叠加水电、核电的稳定现金流,板块整体ROE从2022年的4.2%回升至2023年的6.8%。政策端,国家发改委《关于加快构建新型电力系统的指导意见》明确"提升系统调节能力",推动储能、特高压等配套投资加码。资金行为上,北向资金连续5周增持公用事业板块,ETF资金净流入超50亿元,形成"基本面改善-政策催化-资金流入"的正向循环。
**2. 银行板块:低估值修复与高股息策略**
当前银行板块PB仅0.5倍,处于历史10%分位,股息率超5%。基本面虽面临净息差收窄压力,但不良率持续下降(2023年银行业平均不良率1.62%,较2020年下降0.4个百分点),资产质量夯实。政策层面,央行通过降准、结构性货币政策工具释放流动性,股票配资缓解银行负债端压力。资金结构上,保险资金增配高股息资产以应对新会计准则要求,银行板块成为重要配置方向。
**3. AI算力板块:短期调整与长期逻辑分化**
尽管行业长期受益于数字化转型,但当前估值已透支未来3年业绩(如中际旭创PE(TTM)达50倍)。资金行为显示,融资余额占流通市值比例从2月的8%升至4月的12%,杠杆资金过度集中导致波动加剧。政策端,美国对华AI芯片出口管制升级,可能影响部分企业供应链稳定性,进一步加剧资金撤离。
#### 二、中期判断与潜在风险
**中期判断**:
市场将延续"哑铃型"配置策略,高股息(电力、银行)与成长赛道(新能源、生物医药)并行。需重点关注:
- 电力板块:夏季用电高峰来临,煤价走势与电价改革政策;
- 银行板块:经济复苏斜率对净息差的影响,以及房地产风险缓释进度;
- 成长赛道:美联储降息预期变化对估值的支撑,以及国内产业政策落地节奏。
**潜在风险点**:
1. **估值风险**:高股息板块若股价快速上涨,股息率降至4%以下,可能引发配置型资金获利了结;
2. **政策风险**:若房地产刺激政策力度不及预期,银行板块资产质量预期可能反转;
3. **流动性风险**:美联储延迟降息或国内货币政策边际收紧,可能导致成长赛道估值承压。
价值投资的核心在于穿透市场噪音,把握"基本面改善的持续性"与"资金结构的稳定性"。当前市场环境下,需以DCF模型锚定长期价值线上实盘配资,同时结合资金流向监测短期波动,在确定性与成长性之间寻找平衡点。