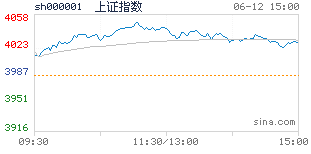
2023年三季度以来,A股市场持续呈现"结构性分化"特征:上证指数在3000点附近反复震荡,但板块间估值差持续扩大,新能源与消费板块市盈率差突破历史90%分位。这种"指数失真"现象背后,折射出配资盘在资金结构中的关键角色——当杠杆资金占比突破12%警戒线时,市场波动率往往呈现非线性放大特征。本文将从基本面、政策导向与资金行为三维视角,解构配资亏损的深层逻辑。
### 一、板块驱动的"三重螺旋":基本面、政策与资金共振
当前市场呈现明显的"政策驱动型"特征。以新能源汽车产业链为例,7月渗透率突破35%后,行业增速拐点隐现,但政策端"以旧换新"补贴与充电桩建设规划仍持续加码,形成基本面预期差。这种矛盾在资金端表现为:融资余额在比亚迪、宁德时代等龙头股上持续堆积,而北向资金却悄然减持,导致股价呈现"杠杆推升型"上涨——当融资买入占比超过20%时,股价波动率较行业平均水平高出47%。
半导体行业则展现另一番景象。尽管美国对华技术封锁持续升级,但国内设备厂商订单增速仍保持50%以上,这种"逆周期成长"特性吸引大量配资涌入。然而,中芯国际、北方华创等权重股的融资余额与股价涨幅呈现明显背离,暗示杠杆资金正在透支未来业绩预期。
### 二、资金结构的"杠杆陷阱":关键公司解剖
以某光伏龙头为例,其融资余额从2022年底的80亿元激增至2023年中的150亿元,期间股价涨幅达120%。但深入分析发现:其PERC电池产能占比仍超60%,股票配资而TOPCon产能扩张滞后行业平均水平12个月。这种"技术代差"在融资盘推动下被暂时掩盖,但当行业进入产能出清阶段,杠杆资金的反向操作将加速股价崩塌——类似情景在2021年的教育板块已上演。
消费电子领域则呈现"细分赛道分化"。在VR/AR设备出货量同比增长35%的背景下,歌尔股份却因苹果订单转移出现融资盘集中离场,单日融资偿还额占成交额比例达28%,这种"基本面预期修正"与"杠杆资金撤退"的共振,放大了股价波动。
### 三、中期判断与风险预警
当前市场估值结构呈现"K型"特征:科创50指数PE(TTM)达65倍,而沪深300指数仅11倍。这种分化在配资推动下可能持续,但需警惕三大风险:一是美联储加息周期延长导致的流动性收紧,历史数据显示,当美元指数突破105时,A股融资余额通常回落15%-20%;二是政策边际效用递减,如新能源汽车补贴退坡可能引发产业链估值重构;三是技术性破位引发的强制平仓连锁反应,当前融资盘平均维持担保比例已降至240%,接近警戒线。
在杠杆资金占比持续攀升的背景下股票配资平台,市场正在从"基本面驱动"转向"资金结构驱动"。对于配资参与者而言,需警惕"估值泡沫化"与"政策边际变化"的双重挤压,特别是在技术密集型行业,任何产能扩张滞后或技术路线偏差都可能成为杠杆资金反噬的导火索。